Fransa'nın borcunda Moody's kararı: Kısa bir nefes, güvenoyu değil
Kurum, düşürülmesi beklenen Fransa'nın kredi notunu korudu. Euronews'e konuşan ekonomistler, borçtaki saatli bomba ve giderek bozulan siyasal-toplumsal hava konusunda uyarıyor.
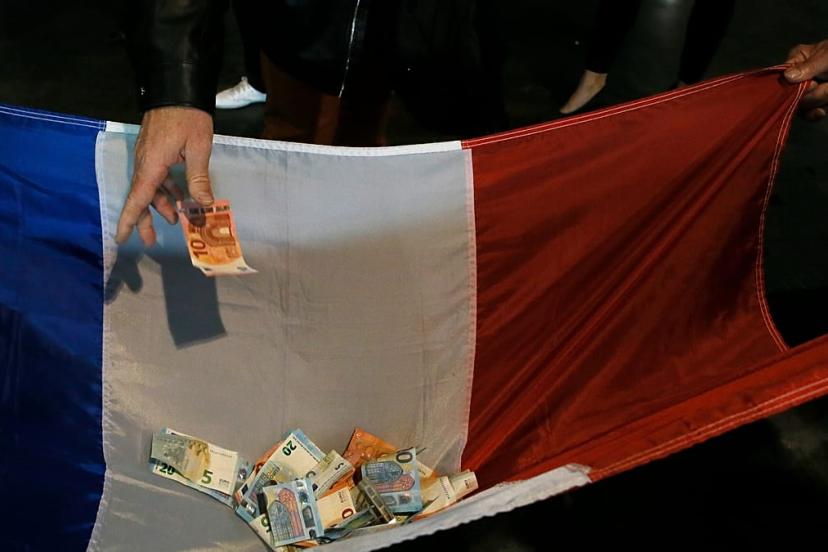
Beklenmedik bir iyi haber: Moody's Fransa'nın devlet borcuna verdiği kredi notuna dokunmadı. Piyasalarda bir not indirimi geniş ölçüde beklenirken, New York merkezli kuruluş, cuma akşamı yaptığı açıklamada değerlendirmesini olumsuz görünümle birlikte Aa3 seviyesinde korudu.
Fransa'nın on yıllık OAT devlet tahvili faizi bu hafta adeta patladı; 17 Ekim'deki isyanların yatırımcıların huzursuzluğunu artırmasının ardından ülke zaten yüksek tansiyon altında. Moody's buna rağmen kararını bir açıklamayla gerekçelendirdi ve "Aa3 notu, açığı azaltacak bir 2027 bütçesinin kabul edileceği ve finansman maliyetleri ile toplumsal gerilimlerin önümüzdeki aylarda bir miktar yatışacağı varsayımına dayanıyor" diye belirtti.
Kararın duyurulmasıyla birlikte hükümet hızla bu gelişmeyi selamladı. Ekonomi Bakanı Roland Lescure ilk tepki veren isim oldu. Lescure, bu kararı hükümet tarafından sunulan bütçeye dair "ekonomimizin sağlamlığının ve bütçenin güvenilirliğinin teyidi" olarak gördüğünü söyledi. Ona göre, açığı yüzde 5'e indirecek "sorumlu" bir bütçenin yıl sonuna kadar kabul edilmesi hedefi "taviz verilemez".
Daha savunmacı bir tonla, Başbakan Sébastien Lecornu X hesabından yaptığı paylaşımda Moody's kararının "çok sayıda 'uzman'ın felaket tellallığı yapan tahminlerini ve Fransız borcu üzerinde spekülasyon yapanların senaryolarını boşa çıkardığını" vurguladı.
Hükümet başkanına göre, Ulusal Meclis'te süren bütçe tartışmaları "borç verenlerimize bir yol bulunduğunu gösteriyor".
Ayrıca, mevcut ekonomi politikasının ciddiyetini gösterdiğini düşündüğü bir tedbiri öne çıkardı: "10 milyon varil gazoyun serbest bırakılmasıyla, 1 Kasım'dan itibaren pompa fiyatları üzerinde bir etki yaratacağız; bunu da kamu maliyesini altüst etmeden yapacağız".
"Hoş bir sürpriz"
Oysa Moody's'nin tutumunu sertleştirmesi neredeyse kaçınılmaz görünüyordu. Karardan birkaç saat önce Euronews'e konuşan Natixis faiz stratejisti Théophile Legrand, bunu hatta "merkezî" senaryo olarak gördüğünü söylüyordu. Yine de olası bir not indiriminin piyasalar tarafından "büyük ölçüde" önceden fiyatlandığını ve bu nedenle açıklamanın "tek başına belirgin bir tepkiyi tetiklemeyebileceğini" de ekliyordu.
Natixis uzmanı, BPCE grubunun kurumsal ve yatırım bankacılığı kolunun bir iştiraki olan kurum adına yaptığı değerlendirmede, alınan kararın "hükümet ve piyasalar için kısa vadede hoş bir sürpriz" olduğunu belirtiyor.
Yine de bu göreli hoşgörünün kamu maliyesinin seyrine tam bir güvenoyu olarak okunmaması gerektiği uyarısında bulunuyor. Moody's "olumsuz görünümü koruyor; bu da not indirimi riskinin hâlâ tümüyle masada olduğu anlamına geliyor".
Moody's, Fransa'ya 2027 için güvenilir bir bütçe kabul edebilme ve açığı azaltma kapasitesini kanıtlaması için ek süre tanıyor gibi görünüyor. Théophile Legrand Natixis'te faiz stratejisti24 Ekim gösterileri, "hükümet için bir test"
Cumartesi günü yapılması planlanan ikinci dalga gösteriler yatırımcılar tarafından dikkatle izlenecek. Théophile Legrand'a göre "hafta sonu beklenen mobilizasyon, özellikle 17 Ekim'deki taşkınlıkların ardından hükümetin durumu yönetme kapasitesi açısından bir test niteliği taşıyor".
Geçen haftaki kaos tekrar yaşanmasa bile, bunun gerçek bir rahatlamadan çok geçici bir soluklanma olacağı düşünülüyor. Ekonomist, "en endişe verici sinyalin, Fransız devlet tahvilleri üzerindeki baskıyı canlı tutma potansiyeli taşıyan siyasi belirsizlik ikliminin kalıcılığı" olduğunu vurguluyor.
"Gösteriler sırasında yaşanan taşkınlıklar kesinlikle yangına körükle gitmiş durumda" diyen BCA Research'ün Avrupa baş stratejisti Jérémie Peloso, "Ancak piyasayı asıl ateşleyen, hem mevcut hükümetin hem de cumhurbaşkanlığına aday olan farklı isimlerin sergilediği çarpıcı bütçe vizyonsuzluğu ve kamu maliyesinin bozulmasıdır" yorumunu Euronews'e gönderdiği değerlendirmede paylaşıyor.
"Fransız borç piyasası tam anlamıyla dışlanmış hale geldi"
Böylesi bir durum daha önce 2002'den bu yana yaşanmamıştı. Çarşamba günü Fransa'nın on yıllık borçlanma faizi yüzde 5,1 eşiğini aştı; bu oran, ABD ile İran arasındaki savaş başlamadan önce yüzde 3,2 düzeyindeydi ve o dönemde bile yüksek sayılıyordu.
"Tahvil piyasasındaki bu çöküşün Fransız ekonomisi için elbette olumsuz sonuçları var" diyen Jérémie Peloso, krediye erişimin giderek zorlaştığı bir ortamda bunun "özellikle emlak sektörü açısından son derece can yakıcı" etkiler yaratacağını hatırlatıyor.
Ekonomist, "Fransız devlet borcu piyasasının tam anlamıyla bir parya, yani dışlanmış haline geldiğini" söylüyor ve ekliyor: "Bunun nedeni basit ve yıllardır herkesin bildiği bir gerçek: Fransız kamu maliyesi sürdürülemez bir yörünge izliyor". Peloso'ya göre buna, Orta Doğu'daki savaş zemininde geri dönen enflasyon, "sürünmekte olan" Fransız büyümesi ve Avrupa Merkez Bankası'nın politika faizlerini yeniden artıracağı beklentisi de ekleniyor.
Related Fransa'da hükümetten 2027 için yüzde 1 büyüme hedefi: Uzmanlar ne diyor?Jérémie Peloso, son günlerde getirilerdeki sert artışın boyutu dikkate alındığında, kısa vadede OAT'lere yönelik "fırsatçı bir geri dönüşle, 'düşüşü al' mantığıyla" hareket eden alıcıların sahneye çıkmasını ihtimal dışı görmüyor. Ona göre bu eğilim, "geleneksel olarak güvenli liman olarak görülen tahvillere yönelik arbitrajları tetikleyebilecek" hisse senedi piyasalarındaki kayıplarla desteklenebilir.
Bu hafta bir dizi Fransız hisse senedi borsada tökezledi. Carrefour hissesi, şirketin 17 Ekim'deki yağmalamaların etkisini 80 ila 200 milyon avro arasında hesaplamasının ardından, değerinin yüzde 13'ünden fazlasını kaybetti. Lüks sektöründe Kering yüzde 16, Hermès ise yüzde 7 düştü; hem beklentilerin altında kalan çeyrek dönem sonuçları hem de gösteriler sırasında yağmalanan mağazalar, yatırımcıları endişelendiren ek bir kırılganlık oluşturdu.
Bununla birlikte, tahvillere yönelen yatırımcıların "Fransız borcunun hâlâ gerçek bir saatli bomba olduğunu akıldan çıkarmamaları gerekir" uyarısında bulunuyor Jérémie Peloso. "Üstelik, altı aydan daha kısa bir süre içinde son derece hararetli geçmesi beklenen bir cumhurbaşkanlığı seçimi ufukta beliriyor" diye ekliyor.
Bu dönüm noktası yaklaştıkça, siyasi ve toplumsal iklimin daha da bozulması ve Fransız varlıkları üzerinde yeni gerilimler yaratması kuvvetle muhtemel. Jérémie Peloso BCA Research'te Avrupa baş stratejistiUzman, "Son tahlilde en endişe verici sorunun, bütçe açığını gidermeye yönelik ciddi adımlar atma konusunda siyasi iradenin belirgin biçimde yokluğu" olduğunu belirtiyor ve "büyük partilerin hiçbirinin", sert tasarrufların siyasi bedelini üstlenmeye hazır görünmediğinin altını çiziyor.
"Bu gerçek değişmediği sürece, yatırımcıların Fransız borcuna yeniden güven duyabilmeleri son derece zor olacak".
"Fransa'ya özgü bir güven krizi"
Paris-Dauphine Üniversitesinde iktisat profesörü olan ve "La finance au cœur de nos vies" (kaynak Fransızca) blogunun yazarı Jérôme Mathis'e göre en kaygı verici sinyal, faizlerin mutlak seviyesi değil, Almanya ile açılan makas.
Mathis, "Fransız tahvillerinin son dönemde Alman Bund'larına göre yaşadığı kopuşun her şeyden önce Fransa'ya özgü bir güven krizini yansıttığını" söylüyor.
"ABD de yaklaşık yüzde 5 düzeyindeki faizlerle borçlanıyor; bu da yüksek faizlerin kendi başına bir anomali olmadığını gösteriyor. Buna karşılık Almanya yüzde 3,4'e yakın seyrederken Fransa'nın yüzde 5,1'in üzerine çıkması, yatırımcıların Fransa'ya özgü bir risk primi talep ettiğini ortaya koyuyor".
Uzman, uzun süre boyunca Fransız OAT tahvillerinin Alman Bund'larıyla neredeyse eşdeğer görüldüğünü hatırlatıyor. "Bu varsayım artık geçerli değil. Bu, bütçe ve siyasi açıdan güvenilirliğin kaybedildiğinin en açık işaretlerinden biri ve muhtemelen Avrupa devlet borçları krizinden bu yana Fransa'ya gönderilen en ciddi uyarı" değerlendirmesinde bulunuyor.
Liselilerin ve sarı yeleklilerin seferberliğiyle birlikte yatırımcılar artık "kamu maliyesini ciddi biçimde düzeltmeye yönelik her girişimin sert bir toplumsal ve siyasi muhalefetle karşılaşmasından çekiniyor", diye vurguluyor Jérôme Mathis.
Piyasalar, Fransa'da ciddi ölçekli bir bütçe konsolidasyonunun siyasi olarak sürdürülebilir olmadığı sonucuna varırsa, talep edilen risk primi artmaya devam edebilir. Jérôme Mathis Paris-Dauphine Üniversitesinde iktisat profesörüBütçe mücadelesi Parlamento'da her geçen gün daha sert hale geliyor. Cuma günü, Kamu Harcamaları ve Hesaplar Bakanı David Amiel, Ulusal Meclis'te yaşananları "dördüncü boyut" olarak nitelendirdi.
"Milyarlar havada uçuşuyor, tasarruflar ise alkışlar eşliğinde otomatik olarak iptal ediliyor" diyerek eleştiride bulundu; üstelik bunu, "faiz oranlarının alev aldığı" bir dönemde söyledi.
Bakan, özellikle Ulusal Birlik'i hedef alarak, sosyal güvenlik sisteminin açığının tasarı görüşülmeye başlandığından bu yana "5 milyar avronun üzerinde kötüleştiğini" de vurguladı.
Jérôme Mathis, piyasaların daha önce de "devletin mali taahhütlerini sorgulayabilecek siyasi senaryolara" karşı son derece hassas olduklarını gösterdiğini hatırlatıyor.
Mathis'e göre 2022 cumhurbaşkanlığı kampanyasında Jean-Luc Mélenchon'un anketlerde güç kazanması, "Fransız borcunun geleceğine ilişkin soru işaretlerinin artmasıyla" aynı döneme denk gelmişti; bunun nedeni Mélenchon'un borcun bir bölümünü silme vaadiydi.
"Bugün aynı bileşimin yeniden ortaya çıktığını görüyoruz" diyen Mathis, ikinci turda Marine Le Pen ile Jean-Luc Mélenchon'u karşı karşıya getirecek bir senaryonun yine masada olduğunu, LFI adayının Avrupa Merkez Bankası'nın elindeki kamu borcunun bir kısmını silme ya da faizsiz, sonsuz vadeli borca dönüştürme önerisini hâlâ savunduğunu hatırlatıyor.