Avrupa'nın en borçlu şirketleri: Yüksek faizden en çok kim etkileniyor
Legoland’ın sahibi, Lipton ve Aston Martin’den başlayan Avrupa’nın en düşük kredi notuna sahip borçluları, faizler yeniden yükselirken zorlu yeniden finansman baskısı bekliyor.
Borçlanmak yeniden pahalı hale geliyor.
Avrupa'daki çoğu şirket için bu rahatsız edici ama katlanılabilir bir durum. Ancak halihazırda ağır borç yükü taşıyan işletmeler için çok daha büyük bir soruna dönüşebilir.
Bu sıkışmanın içinde kalan bazı isimler şaşırtacak kadar tanıdık.
Bunlar arasında Legoland ve Madame Tussauds'un arkasındaki şirket, Lipton çayının sahibi, Avrupa'nın en büyük konut yöneticilerinden biri ve milyarder Patrick Drahi'nin kurduğu telekom imparatorluğu yer alıyor.
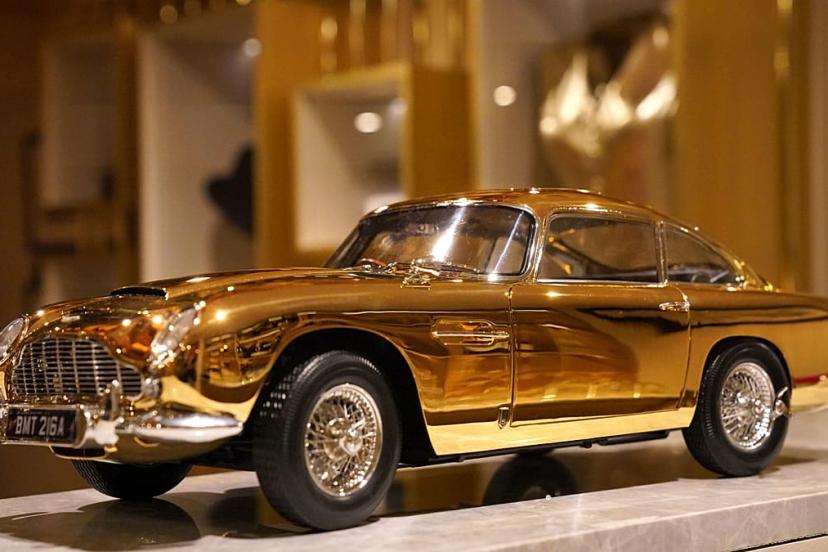
Bir de James Bond'un otomobilinin Britanyalı üreticisi Aston Martin var.
Faiz oranları sıfıra yakın seyrederken pek çoğu yoğun biçimde borçlandı.
Tamamı kredi derecelendirme ölçeğinde CCC bandında ya da ona çok yakın konumda, temerrüt öncesindeki en düşük notlar arasında bulunuyor.
Şimdi bu borçların bir kısmı vadesine yaklaşırken borçlanma maliyetleri de yeniden yükseliyor.
Yatırımcılar ise onlara borç vermek için çok yüksek getiri talep ediyor.
ECB yeniden faiz artırdı: bu, Avrupa'nın en zayıf borçluları üzerindeki baskıyı artırıyor
Avrupa Merkez Bankası (ECB), 2025'e kadar faiz indirdikten sonra yön değiştirdi.
İran'ı da içine alan savaş enerji fiyatlarını ve enflasyonu yukarı iterken, banka haziranda mevduat faizini yükseltti; bu, yaklaşık üç yıl içindeki ilk artıştı.
Bu ay ikinci bir artış daha geldi ve oranı yüzde 2,5'e çıkardı.
Amerikan Merkez Bankası Fed de aynı yolu izledi, eylülde faizini yüzde 3,75 ile yüzde 4 aralığına yükseltti.
Related Avrupa'da en fazla ham petrol ithal eden ülkeler hangileri?ECB'nin faiz artışı, enerji kaynaklı enflasyon şokunu durdurabilir mi?Finansal durumu sağlıklı bir şirket için küçük bir faiz artışı pek önem taşımıyor.
Borçla zaten boğuşan bir şirket içinse yeni kredi bulmak ile bulamamak arasındaki fark anlamına gelebiliyor.
"Faizlerin daha uzun süre yüksek kalması, düşük kaliteli krediler için yavaş ilerleyen bir sıkışma anlamına geliyor", Apollo Global Management'in baş ekonomisti Torsten Slok, cuma günü yayımlanan notunda diye yazdı.
Başka bir deyişle, faizler ne kadar uzun süre yüksek kalırsa, en zayıf borçlular için hayat o kadar zorlaşıyor.
Slok, faiz artışlarının "gecikmeli ve eşitsiz biçimde işlediğini" de belirtti; etkilerinin hissedilmesi zaman alıyor ve herkesi aynı derecede vuruyorlar.
Şirketler tüm borçlarını bir anda yeniden finanse etmediği için bu sıkışma kendini göstermesi yıllar alabiliyor.
Ancak her vade tarihi yeni bir sınav anlamına geliyor.
Yeniden finansman duvarı kapıda
S&P Global Ratings, 31 Temmuz'da yayımladığı bir raporda Avrupa teminatlı kredi yükümlülükleri, yani CLO'lar, bünyesinde tutulan en büyük 10 CCC notlu borçluyu öne çıkardı.
Adı karmaşık gelebilir, yapısı öyle değil.
CLO yöneticileri temelde yüzlerce kurumsal kredi satın alıp bunları portföylere paketliyor, bu portföyler de yatırımcılar tarafından finanse ediliyor.
S&P, haziran sonunda Avrupa CLO'larının 2028'de vadesi dolacak CCC notlu şirket kredilerinden 5,3 milyar euro tuttuğunu tespit etti.
Bu tutar 2025 sonundaki 3,5 milyar euroya kıyasla keskin bir artışa işaret ediyordu.
S&P'nin belirlediği en büyük 10 CCC borçlusunun altısı, 2027 veya 2028'de vadesi dolacak borçlarla karşı karşıya.
Baskının en yoğunlaştığı yer de burası.
Avrupa'nın en sorunlu 10 borçlusu
10. Colisée
Fransız Colisée, Avrupa'nın çeşitli ülkelerinde huzurevleri ve yaşlı bakım merkezleri işletiyor.
Şirket, borç yükünün fazla büyüdüğünde neler olabileceğini gösteriyor.
Paris'teki bir mahkeme nisan ayında yeniden yapılandırma planını onayladı. Alacaklılar, kredilerinin bir bölümünü şirket hisseleriyle takas etti, kalan borcun büyük kısmının vadesi ise 2031'e ötelenmiş durumda.
S&P bu anlaşmayı temerrüt olarak değerlendirdi, ardından mayısta Colisée'nin notunu CCC+'ya yükseltti.
Bu nedenle temmuzdaki S&P verilerinde şirketin kıdemli borçlarının getirisi yalnızca yaklaşık yüzde 5 düzeyindeydi. Asıl acı zaten çekilmiş durumda.
9. Stow Group
Belçikalı Stow Group, depo raf sistemleri ve otomatik lojistik ekipmanları üretiyor.
Amazon tarzı bir depo raflara, raf sistemlerine veya otomatik depolamaya ihtiyaç duyuyorsa, Stow o dünyanın oyuncularından biri.
Şirketin çoğunluk hissedarı Blackstone.
S&P, şirkete istikrarlı görünümle birlikte CCC+ notu veriyor ve Avrupa CLO'ları elinde 364 milyon euro tutarında Stow kredisi bulunduruyor.
Bir sonraki vadesi Eylül 2028'de. S&P'nin temmuz verilerine göre kıdemli borçlarının getirisi yaklaşık yüzde 9 seviyesindeydi.
8. Merlin Entertainments
Merlin, Legoland parkları, Madame Tussauds müzeleri, Sea Life akvaryumları ve London Eye gibi Avrupa'nın en bilinen cazibe merkezlerinden bazılarının sahibi.
Şirket, Lego ailesinin yatırım kolu KIRKBI'nin yanı sıra Blackstone ve Kanadalı emeklilik fonu CPP Investments tarafından kontrol ediliyor.
Avrupa CLO'ları, şirketin 583 milyon euro tutarında kredisini ellerinde bulunduruyordu. S&P'nin temmuz anlık verileri kıdemli borçlarının getirisini yaklaşık yüzde 12 ile 13 arasında gösteriyordu.
O tarihten bu yana yatırımcılar bir miktar sakinleşti.
Eylül başında Merlin, 2027'de vadesi dolacak borçlarıyla başa çıkmak için yeni finansman sağladı. Kasım 2027'de vadesi gelecek yüzde 4,5 faizli euro tahvili, euro başına yaklaşık 95 centten 98 cent düzeyine yükseldi; bu da kabaca yüzde 6 ila 7'lik bir getiriye işaret ediyor.
Tahvil piyasası, Merlin'in hâlâ yüksek borçlu olduğunu, ancak kısa vadeli yeniden finansman riskinin hafiflediğini söylüyor.
7. Solera
ABD merkezli Solera, otomotiv sektörünün her alanında kullanılan yazılımlar geliştiriyor, ancak şirketin kredileri büyük ölçüde Avrupa fonlarının elinde.
Araç sigortacıları, kaza hasarını hesaplamak için şirketin teknolojisini kullanıyor; tamirhaneler talepleri yönetmek için, otomotiv işletmeleri ise veri platformları için Solera'dan yararlanıyor.
Şirketin sahibi Vista Equity Partners. S&P Solera'ya CCC+ notu veriyor ve Avrupa CLO'ları yaklaşık 515 milyon euro tutarında Solera borcunu portföylerinde taşıyor.
Bir sonraki büyük vadesi Mart 2028'de. S&P'nin temmuz verileri kıdemli borçlarının getirisini kabaca yüzde 11 ile 14 arasında gösteriyordu.
6. AD Education
AD Education, özellikle tasarım, iletişim ve dijital beceriler alanlarında faaliyet gösteren özel yüksekokullar ve uzmanlık okulları işletiyor.
Fransız grup, özel sermaye şirketi Ardian'ın çoğunluk hissesine sahip olduğu bir yapı.
Sorunlarının bir kısmı operasyonel nitelikte. Karlılığı baskı altına girince S&P, Mayıs ayında şirketin notunu CCC+'ya düşürdü.
Avrupa CLO'ları, şirketin 343 milyon euro tutarında kredisini taşıyordu. Borcun vadesi Mayıs 2031'e kadar gelmeyecek olmasına rağmen, temmuzda kıdemli borçlarının getirisi yaklaşık yüzde 15 düzeyindeydi.
5. Pharmanovia
Britanya merkezli Pharmanovia, dünya çapında yerleşik ve uzmanlık gerektiren ilaçlar satıyor.
Özel sermaye şirketi Triton Partners, şirketin çoğunluk hissedarı. S&P, sermaye yapısını sürdürülemez olarak tanımlayarak Ocak ayında şirketin notunu CCC+'ya indirdi.
Avrupa CLO'ları, şirketin 485 milyon euro tutarında kredisini portföylerinde bulunduruyordu.
En yakın vadesi ise nispeten uzak bir tarih olan Ağustos 2029'da. Ancak yatırımcılar rahat değil; temmuzda kıdemli borçlarının getirisi yaklaşık yüzde 17 seviyesindeydi.
4. Lipton Teas and Infusions
Lipton Teas and Infusions, Lipton, PG Tips, Pukka, T2 ve Tazo'nun da aralarında olduğu dünyanın en tanınmış çay markalarından bazılarına sahip.
CVC Capital Partners, 2021'de Unilever'den bu işi 4,5 milyar euro karşılığında satın almak üzere anlaşmaya vardı ve işlem 2022'de tamamlandı.
Çay satmanın kendi başına riskli bir tarafı yok. Risk, finansman yapısında yatıyor.
S&P, ana şirket Cuppa Bidco'ya olumsuz görünümle birlikte CCC+ notu veriyor ve aşağı yönlü baskıyı "önemli" olarak sınıflandırıyor. CLO'lar şirketin 330 milyon euro tutarında kredisini taşıyor.
Bir sonraki büyük vadesi Haziran 2029'da. Temmuzda kıdemli borçlarının getirisi yüzde 20'nin üzerindeydi.
3. Emeria
Merkezî Paris'te bulunan Emeria, eski adıyla Foncia Groupe, Avrupa genelinde konut ve apartman binalarını yönetiyor. Fransa'da hâlâ Foncia markasını kullanıyor.
Sahipleri Partners Group ve TA Associates döneminde, şirketin bilançosu yüksek kaldıraçlı bir yapıya büründü.
S&P, sürekli yüksek kaldıraç ve yeniden finansman riskini gerekçe göstererek haziranda şirketin notunu CCC+'ya düşürdü ve aşağı yönlü baskıyı "önemli" olarak işaretledi.
Avrupa CLO'ları şirketin yaklaşık 1,1 milyar euro tutarında kredisini elinde bulunduruyor; bu, listedeki en büyük tutar. Bir sonraki önemli vade Eylül 2027'de geliyor.
S&P'nin temmuz verileri, kıdemli borçlarının getirisini yaklaşık yüzde 17 düzeyinde gösteriyordu.
Tahvil piyasası ise o tarihten bu yana tabloyu daha da çarpıcı hale getirdi.
Yüzde 3,375 faiz ödeyen ve Mart 2028'de vadesi dolacak bir Emeria euro tahvili, 11 Eylül'de euro başına yaklaşık 74 centten işlem görüyordu. 28 Eylül'e gelindiğinde fiyatı yaklaşık 71 cente gerilemişti; bu da yaklaşık yüzde 29'luk bir getiri anlamına geliyor.
2. Arxada
Arxada, merkezî Basel'de bulunan İsviçreli bir özel kimyasallar şirketi.
Ürünleri boyalar ve kaplamalardan hijyen, kişisel bakım ve ahşap korumaya kadar pek çok alanda kullanılıyor.
Şirketin sahipleri özel sermaye fonları Bain Capital ve Cinven.
S&P, haziranda şirketin notunu olumsuz görünümle birlikte CCC'ye düşürdü ve aşağı yönlü baskıyı "yüksek" olarak tanımladı.
Arxada'nın sorunu şimdiden müzakere masasına taşınmış durumda.
Mayıs ayında, şirket alacaklılarla, sahiplerinin 200 milyon İsviçre frangı (€211.40 mn) tutarında yeni kaynak sağlayacağı ve borcun büyük bölümünün yaklaşık üç yıl uzatılarak 2031 ve 2032'ye taşınacağı bir anlaşma üzerinde uzlaştı. İngiltere'de bir mahkeme planı 15 Eylül'de onayladı.
Bu, şirkete zaman kazandırıyor, ancak borcu azaltmıyor.
Avrupa CLO'ları, şirketin 748 milyon euro tutarında kredisini taşıyor. Artık 2028 yerine 2031'de vadesi dolacak yüzde 4,75 faizli dolar tahvili, eylül sonlarında dolar başına yaklaşık 87 centten işlem görüyordu.
1. Altice International
Altice International, Patrick Drahi'nin yüksek borçlu telekom imparatorluğunun bir parçası.
Portekizli telekom operatörü MEO ile İsrailli kablo şirketi HOT'un kontrolünü elinde bulunduruyor.
S&P, şirkete olumsuz görünümle birlikte CCC notu veriyor ve aşağı yönlü baskıyı "yüksek" olarak işaretliyor. CLO'lar, şirketin 525 milyon euro tutarında kredisini taşıyor ve bir sonraki vade, listedeki en erken tarih olan Şubat 2027'de geliyor.
Şirket aynı zamanda grup içindeki en zayıf tahsilat beklentisine sahip. S&P, temerrüt halinde birinci derece alacaklıların alacaklarının yalnızca yaklaşık yüzde 35'ini geri alabileceğini öngörüyor.
Temmuz ayında, kıdemli borçlarının getirisi halihazırda yüzde 35'in üzerindeydi.
Daha güncel tahvil fiyatları ise daha da çarpıcı.
Yüzde 3 faiz ödeyen ve Ocak 2028'de vadesi dolacak bir Altice Financing tahvili, 28 Eylül'de euro başına yaklaşık 56 centten işlem gördü; bu da yüzde 60'ın üzerinde bir getiriye karşılık geliyor.
Bu seviyelerde yatırımcılar artık yalnızca Altice'in ne kadar faiz ödeyeceğini sormuyor.
Sermaye yapısının değişmesi gerekirse ne kadarını geri alabileceklerini sorguluyorlar.
Bir de Aston Martin var
Halka açık şirketler arasında Aston Martin Lagonda Global Holdings, Avrupa'daki borç sıkışmasının belki de en görünür örneğini sunuyor.
Britanyalı lüks otomobil üreticisi, DB12, Vanquish ve Vantage modellerinin arkasındaki isim ve markası James Bond'la özdeşleşmiş durumda.
Faaliyetleri bazı açılardan iyileşiyor.
2026'nın ilk yarısında gelirleri yüzde 38 artarak 629 milyon sterline (€733mn) yükseldi.
Ancak Aston Martin vergi öncesinde hâlâ 154,2 milyon sterlin (€179.7mn) zarar yazdı, net borcu ise yaklaşık 1,54 milyar sterlin düzeyindeydi.
Temmuz ayında şirket 550 milyon sterlin (€641mn) tutarında yeni borçlanmaya gitti.
Fiyat, yeni finansmanın ne kadar pahalı hale geldiğini gösteriyor.
Söz konusu finansman, sterlin gecelik referans faizi SONIA'nın 6,75 yüzde puan üzerinde faiz taşıyor ve vadesi 2031'de dolacak.
Yeni kredi verenler varlıklar üzerinde daha güçlü haklar elde ettiği için S&P, Aston Martin'in mevcut teminatlı tahvillerinin notunu daha sonra CCC'ye düşürdü ve şirketin görünümünü olumsuz olarak değiştirdi.
İkincil tahvil piyasası tabloyu daha da sert çiziyor.
Aston Martin’in Mart 2029'da vadesi gelecek yüzde 10 faizli dolar tahvili, 28 Eylül'de dolar başına yalnızca yaklaşık 57 centten işlem gördü. Bu da vade sonuna kadar yaklaşık yüzde 37'lik bir getiri anlamına geliyor.
Tahvil piyasası, James Bond'un otomobil üreticisine hiç acımıyor.
Avrupa bir şirket borç krizi yaşamıyor
Burada önemli bir not düşmek gerekiyor.
Bu şirketler, Avrupa kredi piyasasının en zayıf ucunu temsil ediyor. Tipik Avrupa işletmesi değiller.
M&G Investments'tan David Fancourt'un ağustosta şirketin Bond Vigilantes blogunda yazdığına göre CCC notlu tahviller, Avrupa yüksek getirili tahvil piyasasının yalnızca yüzde 4,3'ünü oluşturuyor.
CCC endeksi, devlet tahvillerine kıyasla yatırımcılara 13,06 yüzde puanlık ek getiri sunuyordu.
Ortalama getiri, halihazırda ciddi sıkıntı içindeki küçük bir şirket grubunun etkisiyle yukarı çekiliyor; bu şirketlerin tahvilleri, olası bir yeniden yapılandırmada alacaklıların ne kadar tahsilat beklediğine göre fiyatlanıyor.
Benzer bir desen daha geniş piyasada da görülüyor. Tipik bir Avrupa yüksek getirili tahvili, son beş yılın en pahalı seviyesine yakın bir fiyattan işlem görüyor.
Yani mali yapısı sağlam şirketler hâlâ makul koşullarla borçlanabiliyor.
Öbür uçta ise Emeria, Aston Martin ve Altice'in ihraç ettiği tahviller artık kabaca yüzde 30 ile yüzde 60'ın üzerinde getirilerle işlem görüyor.
Yüksek faiz oranları, Avrupa şirketlerini eşit biçimde ezip geçmiyor.
Ucuz para döneminde en fazla borçlanan şirketleri, her bir yeniden finansman son tarihiyle tek tek ortaya çıkarıyor.