Fransa'nın kamu borcu krizi: Tehlike ne kadar büyük?
Fransa’nın borçlanma maliyeti 2002’den beri en yüksek düzeye çıktı, Almanya ile fark 2011’den bu yana rekor. Borç krizini ne tetikliyor, nereye varabilir?
Son on yılın büyük bölümünde Fransa'ya borç vermek, Almanya'ya borç vermek kadar güvenli, hatta neredeyse aynı derecede güvenli görülüyordu.
Bu algı artık hızla çökmeye başladı.
Geçen hafta, yatırımcılar yılda yüzde 5'e varan getiri talep etti ve Fransız devletine on yıl vadeyle borç verdi. Fransa, 10 yıllık tahvillerinde Temmuz 2002'den bu yana böylesine yüksek bir borçlanma maliyetiyle karşılaşmamıştı.
Alman tahvilleri yerine Fransız tahvili tutmak için yatırımcıların talep ettiği ek getiri, 2011-2012 euro bölgesi borç krizinden bu yana görülen en yüksek seviyeye çıktı.
Fransa bugün, o krizin merkezinde yer alan İtalya ve Yunanistan'dan bile daha pahalıya borçlanıyor.
Bu durum, yalnızca tahvil piyasası açısından değil, çok daha geniş bir kesim için önem taşıyor. Devletin borçlanma maliyeti, konut kredilerinden şirket kredilerine kadar birçok faiz oranını ve nihayetinde her Fransız vergi mükellefinin ödeyeceği faiz faturasını belirliyor.
Peki, euro bölgesinin ikinci büyük ekonomisi bu noktaya nasıl geldi ve buradan sonra nereye kadar gidebilir?
Fransa'nın kamu borcu GSYİH'nin yüzde 119'una fırladı
Sorunun temel nedeni aslında basit.
Fransız devleti her yıl topladığı vergilerden çok daha fazlasını harcıyor ve aradaki farkı borçlanarak kapatıyor.
Bu yıl söz konusu açık, yani bütçe açığı, ülkenin yıllık ekonomik üretiminin, gayrisafi yurtiçi hasılasının (GSYİH) yüzde 5,4'üne ulaşacak.
AB kuralları, bütçe açığı için GSYİH'nin yüzde 3'ü sınırını öngörüyor.
Bu açıklar yıl yıl birikerek borca dönüşüyor.
Fransa'nın kamu borcu 2026'nın ikinci çeyreğinde 3,6 trilyon avroya ulaştı. Ulusal istatistik kurumu INSEE'ye göre bu, GSYİH'nin yüzde 119'una karşılık geliyor; bir yıl önce oran yüzde 115,6 idi.
Sorun, yatırımcılar geri ödeme planından şüphe etmeye başladığında başlıyor.
Piyasalar neden Paris'e sabrını yitiriyor?
Fransa'nın bir planı var; sıkıntı, bugüne kadarki sicilinde.
Geçen perşembe, Başbakan Sébastien Lecornu'nun azınlık hükümeti, yaklaşık 54 milyar avroluk harcama kesintisi ve ek gelir öngören 2027 bütçe taslağını sundu.
Taslak, gelecek yıl bütçe açığını 2026'daki yüzde 5,4'ten yüzde 5'e indirmeyi hedefliyor.
Ayarlamanın yaklaşık üçte ikisi harcamaların kısılmasından, üçte biri ise daha yüksek vergi ve katkılardan sağlanacak.
Önerilen önlemler arasında emeklilik ve sağlık harcamalarında ayrı ayrı 6 milyar avroluk tasarruf bulunuyor.
Faiz ve savunma hariç devlet harcamaları nominal olarak dondurulacak; bu da enflasyon sonrasında bütçeleri sıkıştıracak.
Related Fransa'da hükümetten 2027 için yüzde 1 büyüme hedefi: Uzmanlar ne diyor?Euro, Fransa'nın borç kaygıları ve İspanya'daki erken seçimle 17 ayın en düşük seviyesindeAncak bu paket yatırımcıları yatıştırmak yerine daha da kaygılandırdı.
Lecornu'nun parlamentoda çoğunluğu yok; Ulusal Meclis metni 13 Ekim'de görüşmeye başlayacak ve cumhurbaşkanlığı seçimi 2027 baharında yapılacak.
BNP Paribas ekonomisti Stéphane Colliac, Fransa'nın 2023 ile 2026 arasındaki dört yılın üçünde bütçe hedeflerini şimdiden kaçırdığını hatırlatıyor.
Colliac'ın hesabına göre faiz ödemeleri ile savunma harcamaları birlikte artarken, hükümetin yalnızca açığı 0,4 yüzde puan azaltabilmek için GSYİH'nin yaklaşık yüzde 1'i kadar tasarruf bulması gerekiyor.
Arz tarafı da baskıyı artırıyor.
Fransız Hazinesi, pandemi döneminde alınan borçların vadesi gelirken, bu yıla göre 20 milyar avro artışla 2027'de 340 milyar avroluk borçlanma planlıyor.
Her şey plana uygun giderse bile Colliac, borcun 2027'de GSYİH'nin yüzde 121'ine çıkmasını ve ancak 2032'de yüzde 124 seviyesinde dengelenmesini bekliyor.
Ebury'nin baş ekonomisti Enrique Díaz-Alvarez, “Paris'teki siyasi kilitlenme büyük ölçüde devam ediyor” diyerek, önerilerin mali denetim kurulunun da şüpheleriyle karşılaştığını belirtti.
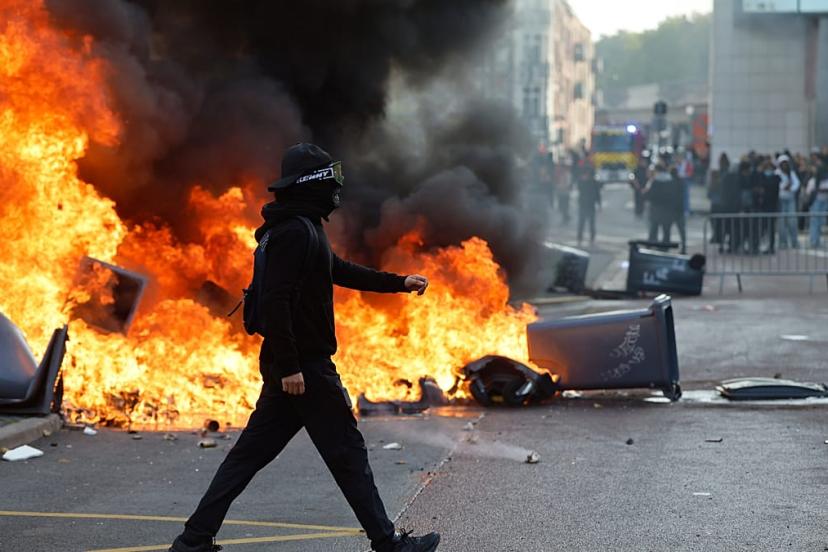
Öğrenci protestoları, yeterince finanse edilmeyen okullar yüzünden tırmanarak hükümet üzerindeki baskıyı daha da artırdı.
Fransa'nın egemen borç riski neden şimdi patlıyor?
Fransa'nın 10 yıllık tahvil faizinin yüzde 5'e yükselmesinin ötesinde, Almanya ile farkın hızla açılması, yatırımcıların Fransız borcu konusunda giderek daha fazla endişelendiğini gösteriyor.
Almanya'nın eşdeğer Bund tahviline göre primi 152 baz puana, yani 1,52 yüzde puana çıkarak 2011 euro bölgesi krizinin hatırlatıldığı seviyelere geri döndü.
Gian Marco Salcioli liderliğindeki Intesa Sanpaolo stratejistlerine göre, bu hareketin düzeyinden çok hızı önem taşıyor.
Getiriler bu kadar hızlı sıçradığında, korku borçlanmanın fiyatından tam olarak geri ödenmeme riskine kayıyor ve Fransa bunun en net örneği, diyorlar.
“Bu tür bir hareket, faiz riskini her şeyden önce kredi riski olmak üzere daha geniş bir riske dönüştürme eğiliminde,” diye yazdı Salcioli müşterilerine gönderdiği notta.
Díaz-Alvarez, bunun söz konusu makasta son on yedi yılın “en büyük haftalık genişlemesi” olduğunu vurguladı.
Kriz Avrupa geneline yayılabilir mi?
Şimdiden uyarı işaretleri görülüyor.
ING stratejistleri Michiel Tukker ve Benjamin Schroeder, Fransa'daki çalkantı sırasında İtalya ve Yunanistan tahvillerinin Alman Bund'larına göre farkının neredeyse 15 baz puan açıldığını belirtiyor.
“Borç dinamikleri artık yalnızca Fransa'nın sorunu olarak görülmüyor,” diye yazdılar.
Döviz piyasaları da tepki veriyor.
Intesa'nın döviz analistleri Luca Cigognini ve Fabio Vacchelli, ABD istihdam verilerinin zayıf olmasına rağmen euronun pazartesi günü Asya işlemlerinde 1,1161 dolar seviyesine kadar yükseldiğini kaydetti.
Fransa'daki mali kaygıların pariteyi 1,10 dolar seviyesine doğru itebileceği uyarısında bulundular.
Avrupa Merkez Bankası (ECB) için bu durum, zor bir denge arayışı anlamına geliyor.
Eylül ayında euro bölgesi enflasyonu yüzde 3,8'e yükselerek para politikasında sıkılaştırmanın sürmesi yönündeki argümanı güçlendirdi. Buna karşılık devlet tahvili piyasalarındaki gerilim, faiz artışlarına ara verilmesi ve destek mekanizmalarının düşünülmesi gerektiği görüşünü besliyor.
BBVA küresel piyasa stratejisi direktörü Ana Munera, “ECB'nin ara vermesi, faiz farkları açısından euro üzerinde baskı oluşturur; ancak borç piyasalarının istikrar kazanması yeniden para girişini beraberinde getirir” dedi.
ECB'nin, gerekçesiz piyasa bozulmalarına karşı kullanılabilecek, Transmission Protection Instrument (Aktarım Koruma Aracı) adlı hedefli bir tahvil alım programı bulunuyor.
Ancak bu destek; borcun sürdürülebilirliği ve mali politika kurallarına uyum gibi ölçütlere bağlı.
Yani Fransa'nın borçlanma maliyetleri için koşulsuz bir garanti anlamına gelmiyor.
Bu tür alımlar, ECB'nin temel faiz oranlarını düşürmesini gerektirmeden, ülkeler arasındaki borçlanma maliyetlerindeki bozucu farkları gidermeye yönelik kullanılabiliyor.
Peki, durum ne kadar tehlikeli?
En yakın risk, siyasi kilitlenmenin Fransa'nın bütçe geçirmesini engellemesi.
BBVA'dan Munera, Lecornu'nun parlamentodan yeterli destek bulamayıp görevden ayrılmak zorunda kalabileceği uyarısında bulunuyor.
Onaylanmış bir bütçe olmadan Fransa, 2025 ve 2026'da olduğu gibi temel kamu hizmetlerinin finansmanını sürdürmek için yeniden olağanüstü bir yasaya dayanmak zorunda kalacak.
Her yeni gecikmenin bir bedeli var.
BNP Paribas'tan Colliac, ciddi açık azaltma önlemlerinin 2028'e sarkması halinde, borcun 2032'de GSYİH'nin yüzde 126'sına çıkacağını hesaplıyor.
Gelecek yılın 340 milyar avroluk borçlanma ihtiyacı düşünüldüğünde, Fransa'nın borçlanma maliyetindeki her ekstra onda bir yüzde puan hızla yüklü bir faize dönüşüyor.
Paniğe kapılmamak için de nedenler var.
Fransa, piyasalara erişimini kaybetmiş bir ülke değil; alacaklılarının daha yüksek getiri talep ettiği ve inanabilecekleri bir plan görmek istediği bir ülke.
Bu güvenilirliğin ilk parlamenter sınavı, Meclis'in bütçeyi görüşmeye başlayacağı 13 Ekim'de yapılacak.