Euroya karşı rekor bahisler: Fransa'nın mali krizi ve Avrupa'daki enerji şoku altında ne kadar düşer
Euro, Fransız borcuna ilişkin kaygılar ve Avrupa’daki enerji şokunun baskısıyla 17 ayın en düşük seviyesine indi. Analistler, baskı artarsa paritenin 1,10 dolara gerileyebileceğini söylüyor.
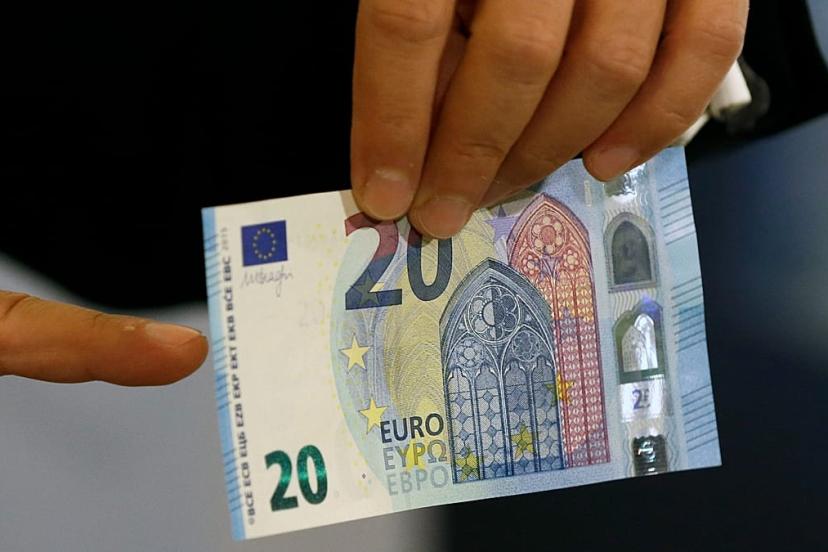
Bu yılın başında euro, küresel piyasalarda en gözde işlemlerden biriydi. Yatırımcılar, Avrupa Merkez Bankası’nın faiz artırımlarına devam ederken doların cazibesini yitireceğini öngörüyordu; ocak ayının sonunda ortak para birimi 1,20 doların üzerine çıktı.
Dokuz ay sonra, o güven tamamen erimiş durumda.
Euro üst üste dört hafta değer kaydetti ve bu hafta başında 1,116 doların da altına inerek Mayıs 2025’ten bu yana dolara karşı en zayıf seviyesini gördü.
Düşüşün arkasında aynı anda patlak veren iki kriz var: Avrupa’nın kontrol edemediği bir enerji şoku ve kimsenin geçirmeyi başaramadığı bir Fransız bütçesi.
Birlikte, yatırımcıların euroya bakışını kökten değiştirdiler ve şimdi para birimi aleyhine tarihte görülmemiş ölçekte pozisyon alınıyor.
Peki euro neden düşüyor ve daha ne kadar gerileyebilir?
Sürekli kabaran bir doğalgaz faturası
İlk sorun enerji ve bunun başlangıç noktası Hürmüz Boğazı.
Şubat sonlarında İran’la savaşın başlamasından bu yana, sıvılaştırılmış doğalgaz sevkiyatları büyük ölçüde boğazdan geçemiyor.
Avrupa, tükettiği gazın büyük kısmını ithal ettiği için kalan kargolar için rekabet etmek zorunda kaldı.
Gösterge niteliğindeki Hollanda TTF gaz fiyatı bu hafta megavatsaat başına yaklaşık 73 avro seviyesindeydi. Bu, bir yıl öncesine göre kabaca yüzde 120 artış anlamına geliyor.
Related Almanya gaz depolama hedefini kaçırabilir: Soğuk kış sanayiyi tehdit ediyorDepolardaki durum da pek iç açıcı değil.
Avrupa gaz rezervleri 2 Ekim itibarıyla yüzde 71,5 doluydu; geçen yıl aynı tarihte bu oran yüzde 82,6’ydı ve kışa sadece haftalar kaldı.
Küresel petrol göstergesi Brent türü ham petrol, salı günü varil başına 100 dolar civarında işlem gördü. Yılbaşından bu yana fiyat yüzde 60’tan fazla arttı.
Yükselen enerji maliyetleri artık tüketici fiyatlarına da yansıyor.
Euro Bölgesi’nde enflasyon, Eurostat verilerine göre, ağustostaki yüzde 3,2’den eylülde yüzde 3,8’e sıçrayarak Eylül 2023’ten bu yana en yüksek düzeye çıktı. Sadece enerji fiyatları, bir yıl öncesine göre yüzde 18,8 arttı.
Enflasyonun artık para birimine yaramadığı nokta
Normal koşullarda bu euroya destek olurdu.
Daha yüksek enflasyon, merkez bankasını faiz artırmaya iter; daha yüksek faizler de nakdine daha iyi getiri arayan yatırımcıları çeker.
Bu kez o mantık işlemedi.
Eylül sonunda piyasalar, ECB’den yaklaşık üç buçuk ek faiz artırımı bekliyordu. Şimdi beklenti iki buçuk civarında.
ECB Başkanı Christine Lagarde geçen hafta bu beklentilerin üzerine adeta soğuk su döktü.
Borçlanma maliyetlerindeki artışın ekonomiyi şimdiden yavaşlattığını, enerji fiyatlarındaki yükselişin ücretlere yansıdığına dair hâlâ bir işaret görülmediğini söyledi.
Related Euro Bölgesi enflasyonu yüzde 3,8 ile son 3 yılın zirvesindeGıda fiyatları ve asgari ücret: Avrupa’da hangi ülkelerde maaşlar fiyat artışlarına yetişti?Lagarde, ECB’nin ölçülü bir yaklaşım benimsemesi gerektiğini vurguladı.
Ebury’nin başekonomisti Enrique Díaz-Alvarez, eylül ayındaki enflasyon sürprizinin “ortak para birimine en ufak bir katkı yapmadığını”, özellikle de Lagarde’ın “Ekim ayında Yönetim Konseyi’nden faiz artışı gelmesi için çıtanın son derece yükseldiğini açıkça ortaya koyan” açıklamalarından sonra, ifade etti.
Böylece euro, yüksek enflasyonun maliyetine katlanırken, buna karşılık yüksek faiz getirisi gibi bir ödül elde edememiş oldu.
Avrupa’daki hanehalkı ve şirketler için sonuçlar döviz kurlarının ötesine geçiyor. Zayıf bir euro, dolar cinsinden ithalatın maliyetini artırarak, alım gücünü zaten baskılayan enerji şokunu daha da ağırlaştırma riski taşıyor.
Fransa bütçesi para birimine nasıl yansıyor?
İkinci darbe Paris’ten geldi.
Yatırımcılar artık Fransa’ya borç vermek için Almanya’ya kıyasla çok daha yüksek getiri talep ediyor.
Geçen cuma günü, iki ülkenin 10 yıllık borçlanma maliyetleri arasındaki fark 1,4 puanın üzerine çıkarak 2011-2012 euro bölgesi borç krizinden bu yana en geniş seviyeyi gördü.
Başbakan Sébastien Lecornu’nun 43 milyar avroluk tasarruf içeren 2027 bütçe tasarısı hâlâ parlamentoda çoğunluk desteğine sahip değil.
Related Fransa'nın kamu borcu krizi: Tehlike ne kadar büyük?Büyüme yetmiyor: Konut krizi ve enflasyon Sánchez'in seçim sınavıFransa Merkez Bankası Başkanı Emmanuel Moulin, salı günü yaptığı uyarıda, ülkenin kamu maliyesini düzeltmediği takdirde “faiz oranları tarafından boğulma” riskiyle karşı karşıya kalacağını söyledi.
ING’nin döviz stratejisti Francesco Pesole, bunun euroya iki yoldan zarar verdiğini anlatıyor.
İlki doğrudan etki.
Büyük bir euro bölgesi ülkesi daha riskli görüldüğünde, yatırımcılar avro cinsinden fiyatlanan her varlık için biraz daha fazla getiri talep ediyor; bazıları ise bu varlıklardan tamamen uzak durmayı seçiyor.
“Mali belirsizlik bu kadar yüksekken, siyasi söylem giderek sertleşirken ve normalde marjinal kalması beklenen politika senaryoları daha açık şekilde tartışılır hale gelirken, piyasanın daha yüksek getiri talep etmesi için alan genişliyor” diyor KBRA’nın Avrupa devlet borcu birimi başkanı Ken Egan.
İkinci etki dolaylı.
Devlet tahvili piyasalarındaki gerilim arttıkça, ECB’nin faizleri daha da yükselterek bu baskıyı ağırlaştırması ihtimali zayıflıyor.
BBVA’nın küresel piyasa stratejisi direktörü Ana Munera, ECB’nin önündeki tercihi, “enflasyon sürprizi sonrası daha fazla sıkılaşma ile euro bölgesi çevresindeki riskleri yatıştırmak için ara verme arasında net bir ikilem” olarak tanımlıyor.
“ECB’nin frene basması, faiz farkları açısından EUR üzerinde aşağı yönlü baskı yaratır; ancak borç piyasalarının istikrar kazanması, yeniden para birimine sermaye girişini sağlayacaktır” diyor.
İspanya bu hafta, Başbakan Pedro Sánchez’in 29 Kasım için ani genel seçim çağrısı yapmasıyla siyasi riskin ikinci bir katmanını ekledi.
Euroya karşı rekor düzeyde bahis
Duyarlılıktaki dönüşün boyutuna dair en net işaret, ABD vadeli işlemler verilerinden geliyor.
ABD Emtia Vadeli İşlemler Komisyonu (CFTC), yatırımcıların eurodaki pozisyonlarına ilişkin verileri her hafta yayımlıyor. Kısa pozisyon, para biriminin değer kaybedeceğine dair bir bahis anlamına geliyor.
29 Eylül ile biten haftada spekülatif yatırımcılar euroda 301.439 kısa kontrat taşıyordu; bu, CFTC kayıtlarında şimdiye dek görülen en yüksek sayı.
Her bir kontratın değeri 125.000 avro, dolayısıyla bu bahislerin toplam hacmi yaklaşık 38 milyar avroya ulaşıyor.
Net pozisyon, düşüş yönlü bahislerden yükseliş yönlü bahislerin çıkarılmasıyla, 63.256 kontrat kısa düzeyindeydi. Bu, Nisan 2025’ten bu yana en zayıf pozisyonlanma.
Daha ne kadar düşebilir?
Bankalar, önümüzde daha fazla kayıp görenlerle satışların aşırıya kaçtığını düşünenler arasında ikiye bölünmüş durumda.
ING’den Pesole, Fransız tahvil piyasasının yeniden bozulması halinde euroda ek kayıplar için alan görüyor.
“Mali risk primi hâlâ görece sınırlı; bu da tahvil piyasasındaki stresin artması halinde EUR/USD paritesinin 1,110’u hatta 1,100’ü test etmesine imkân tanıyor” diyor.
Danske Bank ise düşüşün kalıcı olmasını bekliyor.
“EUR/USD, 12 ay vadeli 1,12 hedefimizi planlanandan önce gördü; ancak biz aşağı yönlü trendin 2027’ye doğru devam edeceğini düşünüyoruz” açıklamasını yaptı.
Banka, Avrupa’nın yüksek enerji fiyatlarıyla mücadelesinin ECB’yi kamu maliyesini korumak ile enflasyonla savaşmak arasında sıkıştırdığını savunuyor.
BBVA’dan Munera ise kısa vadede daha az karamsar.
“EUR’a verilen ceza, bize göre, fazlasıyla sert oldu ve mevcut seviyeler artık abartılı görünmeye başlıyor” diyor. Yine de yatırımcıların para birimine bakışının “bariz biçimde kötüleşmesi” nedeniyle euronun son zirvelerinin oldukça altında seyredeceğini öngörüyor.
Aşırı yoğun kısa pozisyonlar aynı zamanda bir toparlanmayı da tetikleyebilir. Daha iyi haberler, euroya karşı bahis yapan yatırımcıları pozisyon kapatmak için alıma yöneltebilir ve bu, olası bir toparlanmayı hızlandırabilir.
İnandırıcı bir Fransız bütçe mutabakatı, sakinleşen tahvil piyasaları ya da gerileyen enerji fiyatları bu yüzden düşüşü yarıda kesebilir.
Kalıcı bir toparlanma ise sadece kısa pozisyonların kapatılmasından fazlasını gerektiriyor: yatırımcıların Avrupa’nın mali ve ekonomik görünümünde gerçek bir iyileşme görmesi şart.