Avrupa'nın boşa yatan birikimleri: Tasarruflarda ne kadar para eriyor
Revolut’a göre Avrupalılar bankada tuttukları her 10.000 avro için alım gücünden ortalama 294 avro kaybediyor; AB’de 6,3 trilyon avro düşük getirili mevduatta bekliyor.
Birikimlerinizi atıl bırakmanın da bir bedeli var ve yeni veriler bu bedeli rakamlara döküyor.
Revolut, geçen hafta 20 üye devlette 20.007 yetişkinle yapılan bir anketi resmi mevduat ve enflasyon verileriyle birleştiren Avrupa Servet Erozyonu Endeksi'ni yayımladı ve ortaya çıkan tablo, paralarının üzerinde otururken sessizce yoksullaşan bir kıta hanelerini gösteriyor.
Çalışmaya dahil edilen 20 pazarın 12'sinde, ortalama bir yıllık mevduat faizleri enflasyona yetişemiyor.
Örneklemin tamamında mevduatlar ortalama %2,76 getiri sağlarken enflasyon %2,94 seviyesinde; bu da parasını bağlayan tasarruf sahiplerinin bile reel anlamda geri kaldığı anlamına geliyor.
Atalet, kafa karışıklığı ve uygulama yorgunluğu
Fırsat maliyeti, enflasyon kaynaklı kaybın da ötesine geçiyor.
MSCI Europe ETF'sinin son on yıla ait yıllıklandırılmış %9,06'lık getirisiyle kıyaslandığında, Revolut, nakitte kalmanın hanelere her 10.000 avro için yılda ortalama 638 avroya mal olduğunu hesaplıyor.
Bu tutar, 6,3 trilyon avroya yayıldığında, Avrupalı işletmelere ulaşmayan yıllık büyüme sermayesi 422 milyar avroya karşılık geliyor.
Tasarruf sahiplerinin yerinden kıpırdamamasının üç temel nedeni var.
Her üç kişiden ikisi daha iyi faiz için hiç banka değiştirmemiş; bunların %26'sı mevcut bankasını tercih ettiğini, %18'i farkın önemsiz olduğunu düşündüğünü, %15'i ise nereye bakacağını bilmediğini söylüyor.
Katılımcıların neredeyse yarısı, %46'sı, enflasyona göre düzeltilmiş getirilerini yanlış tahmin ediyor; %19'u ise enflasyonun nakitlerini hiç etkilemediğinin farkında. Yarısından fazlası birden fazla finans uygulaması kullanıyor ve bunların %45'i, bu parçalanmanın yatırımı fiilen zorlaştırdığını belirtiyor.
Dahası, her beş Avrupalıdan birinin hiç birikimi yok.
Atalet bu kadar derinken, akla gelen soru şu: Daha iyi ürünler bunu aşmaya yeter mi, yoksa emeklilik katılımını artırmak için kullanılan otomatik katılım gibi daha zorlayıcı bir şeye mi ihtiyaç var?
Revolut'un varlık yönetimi ve işlem birimi başkanı Rolandas Juteika, bu yaklaşıma karşı çıkıyor.
Ne var ki 80 milyondan fazla müşterisi olan şirketi, araştırmanın Avrupalıların kullanması gerektiğini savunduğu yatırım ürünlerini sattığı ve platformundaki aktif AB bireysel yatırımcı sayısının yıldan yıla %56 arttığını bildirdiği için, bu sorunun yanıtında açık bir ticari çıkara sahip.
Yatırım yapmayanlar arasında ankete göre en büyük bariyer, %29 ile algılanan risk, %27 ile bilgi eksikliği.
Atalete zorunlu katılımın çare olmadığını, Euronews'e verdiği demeçte şöyle savundu Juteika: “Zorunlu katılım, atalete yol açan asıl nedenlere, yani algılanan risk (%29) ve bilgi eksikliğine (%27) dokunmuyor” ve ekledi: “AB'de ilk kez yatırım yapanların medyan tutarı sadece 18 avro; barajı 1 avroya indirdiğimizde tüketicilerin doğal olarak harekete geçtiğini bizzat görüyoruz.”
Bankacılık, tasarruf ve yatırım işlemlerini tek bir uygulamada toplamanın parçalanmayı gerçekten azaltıp azaltmadığı ya da sadece başka bir yere mi taşıdığı sorulduğunda Juteika, farkın yapısal olduğunu savunuyor.
Bu işlevleri birleştirmenin “bir kişinin maaşı, birikimleri ve sermaye piyasaları arasındaki idari duvarı ortadan kaldırdığını” söylüyor.
Üçe bölünmüş bir kıta
Bölgesel desenler oldukça çarpıcı.
Orta ve Doğu Avrupa'da, başta Bulgaristan (%2,3), Slovakya (%1,7) ve Litvanya (%1,3) olmak üzere enflasyon ile mevduat faizleri arasındaki makas en geniş. Buna karşılık, küçük tutarlarla yatırım yapma iştahı burada en yüksek; Bulgaristan ve Romanya'da katılımcıların %51'i bu şekilde başlamaya istekli.
Batı ve Güney Avrupa, Almanya'da 1,9 trilyon, Fransa'da 588 milyar avro ile en büyük atıl nakit yığınlarına sahip ve buralarda fırsat açığı %6 ila %7 düzeyinde.
Kuzey Avrupa'da mevduat faizleri genel olarak enflasyona yakın seyrediyor ama farkındalık en zayıf; Danimarka ve İsveç'te katılımcıların %40'ından azı enflasyonun uzun vadeli serveti nasıl etkilediğini anlıyor.
Brüksel de aynı paranın harekete geçmesini istiyor
Bu bulgular, hararetli bir siyasi tartışmanın ortasına düşüyor.
Avrupa Komisyonu Başkanı Ursula von der Leyen, geçen ay Paris'te Fransız iş dünyası temsilcilerine hitap ederken neredeyse aynı noktalara değindi; atıl mevduatı, kişisel finanstansa Avrupa'nın rekabet gücü sorunu olarak çerçeveledi.
“Avrupa'da ne teknoloji ne de tasarruf eksikliği var” diyen von der Leyen, “eksik olan hâlâ Avrupa şirketlerini ölçek büyütecek kapasite” diye ekledi.
Avrupa'da kurulan şirketlerin, finansman bulmak için çok sık yurtdışına gittiğini, ağırlık merkezlerini kaydırdığını ya da doğrudan satıldığını söyledi.
“Avrupa'nın tasarrufları var. Ve ne yazık ki bu tasarruflar atıl durumda” diye devam etti.
“Bugün hanehalklarının 10 trilyon avroluk tasarrufu banka hesaplarında tutuluyor. Avrupa tasarruflarının önemli bir bölümü de kıtamızın dışında değerlendiriliyor. Avrupa'nın artık bu tasarrufları kendi şirketleri için çalıştırması gerekiyor. Tasarruf ve Yatırım Birliği'nin hedefi de bu.”
Komisyon'un bahsettiği 10 trilyon ile Revolut'un 6,3 trilyonu farklı şeyleri ölçüyor.
Komisyon'un rakamı, tüm AB genelinde banka hesaplarındaki hanehalkı tasarruflarını kapsarken Revolut, yalnızca anket yaptığı 20 pazardaki likit mevduatları sayıyor; dolayısıyla yedi üye devlet kapsam dışı kalıyor.
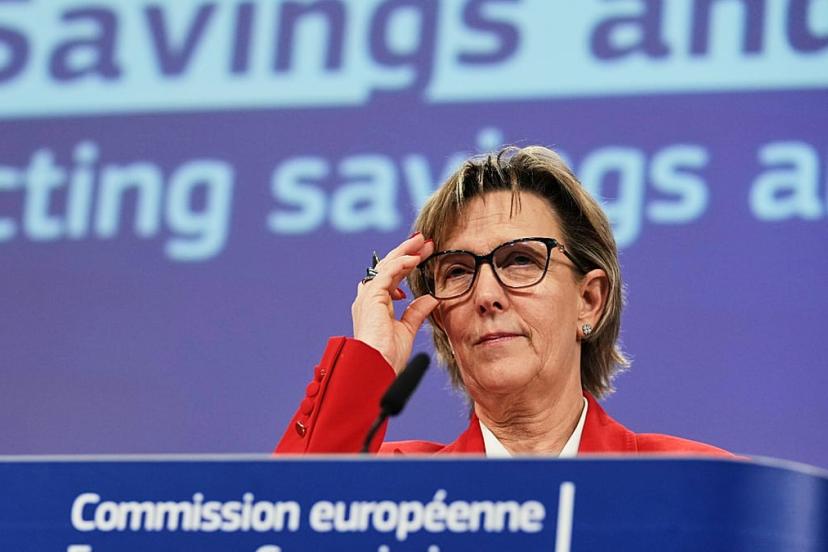
ARŞİV. Avrupa Komisyonu Başkanı Ursula von der Leyen, 2 Eylül 2026'da Brüksel'deki AB merkezinde basın açıklaması yapıyorARŞİV. Avrupa Komisyonu Başkanı Ursula von der Leyen, 2 Eylül 2026'da Brüksel'deki AB merkezinde basın açıklaması yapıyor
Brüksel'in bu konudaki ilgisinin aritmetiği oldukça basit.
Draghi raporu, dijitalleşme, enerji, savunma ve altyapının finansmanı için Avrupa'nın 2030'a kadar her yıl 750 ila 800 milyar avro ek yatırıma ihtiyaç duyduğunu, bunun da üye devletlerin borçlanarak karşılayabileceği bir tutar olmadığını ortaya koymuştu.
Eurostat'a göre bu yılın ilk çeyreğinde kamu borcu, AB'de GSYİH'nin %82,9'una, euro bölgesinde ise %88,9'una ulaştı. Para hükümetlerden gelmeyecekse başka bir yerden gelmek zorunda.
Mart 2025'te strateji olarak benimsenen ve Finansal Hizmetler Komiseri Maria Luís Albuquerque'nin sorumluluğunda yürütülen Tasarruf ve Yatırım Birliği bu amaca hizmet ediyor.
Bu birlik, kimsenin mevduatına dokunmaya yönelik bir mekanizma değil ve böyle bir yetki de vermiyor.
Bunun yerine tasarruf ve yatırım hesaplarına ilişkin bir tavsiye ile bireysel tasarruf sahiplerine sermaye piyasalarına basit bir giriş yolu açarak, Konsey'in haziranda üzerinde uzlaştığı pan-Avrupa emeklilik ürününü gözden geçirerek, menkul kıymetleştirmeye ilişkin kurallarla, bankalar ve sigortacıların nasıl yatırım yapabileceğine dair değişikliklerle ve daha derinlemesine denetimle, teşvikler ve piyasa altyapısı üzerinden işliyor.
Von der Leyen, “Birlikte ele alındığında bu tedbirler, 470 milyar avroya kadar ilave yatırımı tetikleyebilir” dedi.
Juteika bu çabayı destekliyor ama eksik bir halka görüyor.
Euronews'e konuşan Juteika, “AB vatandaşlarının tam finansal resmini görebildiği, inovasyondan yararlanabildiği ve sermayeyi kesintisiz şekilde hareket ettirebildiği, açık bankacılık ve açık finans ilkeleriyle işleyen birleşik bir iç pazara sahip olması önemli” diyerek “politika buna yetişmeye çalışırken biz şimdiden 27 üye devletin tamamında bu boşluğu dolduruyoruz” ifadelerini kullandı.
Herkes bu durumdan memnun değil. Eleştirmenler, bu ölçekte bir finansman açığıyla karşı karşıya olan Komisyon'un, hanehalkı parasının nereye gittiğini etkileme konusunda bariz bir çıkara sahip olduğunu ve uyumlaştırılmış denetimin, daha önce ulusal düzenleyicilerle bireysel tasarruf sahiplerine bırakılmış kararlar üzerinde yetkiyi Brüksel'de topladığını savunuyor.
Takvim sıkışık ve von der Leyen artık herkesi beklemeyeceğinin sinyalini verdi.
“Şimdi mümkünse 27 üye devletin tamamıyla, yıl sonuna kadar bir anlaşmaya varmamız gerekiyor. Ama bu mümkün olmazsa, gerekirse bunu hazır olanlarla yapacağız” dedi.