Avrupa emekli maaşları dünyada önde: Ancak ne kadar güvende?
55 emeklilik geliri sistemini sıralayan yeni bir rapor, Avrupa’da emekli maaşı düzenlerinin karşılaştırmasını sunuyor; kıtanın en büyük ekonomilerinden bazılarında uzun vadeli sürdürülebilirlik kaygıları öne çıkıyor.
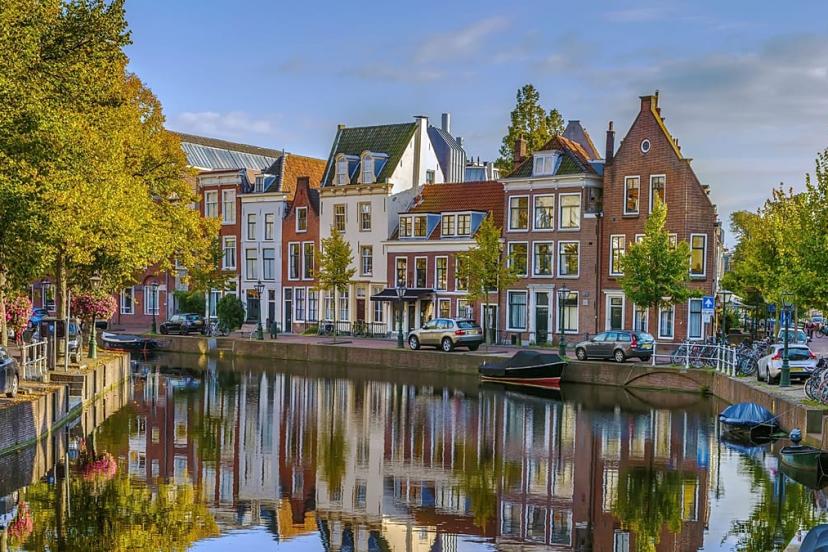
Marsh CFA Institute Global Pension Index'e (MCGPI) göre dünyanın en iyi emeklilik sistemi Hollanda'da bulunuyor.
Listenin zirvesindeki ülke 100 üzerinden 85,8 puan alırken, onu 84,1 puanla Danimarka ve 84,0 puanla İzlanda izledi. En yüksek notu alan Avrupa emeklilik sistemleri yalnızca bu üç ülke. Singapur, İsrail ve Avustralya da, dünya çapındaki en iyi emeklilik sistemlerini içeren bu kategoriye giriyor.
Endeks, dünya nüfusunun yüzde 66'sını kapsayan 55 emeklilik geliri sistemini karşılaştırdı.
Her bir sistem, emekli gelirinin yeterliliğini, sistemlerin ödemeleri sürdürme kapasitesini ve yönetişim ile koruma mekanizmalarının sağlamlığını değerlendiren üç ana alt endekse göre ölçüldü.
Bu tekil öncelikler baz alındığında sıralama büyük ölçüde değişiyor: Küresel Emeklilik Endeksi'ne göre yeterlilikte en yüksek puanı Kuveyt alırken, sürdürülebilirlikte Danimarka, bütünlük alt endeksinde ise Finlandiya başı çekiyor.
Genel sıralamada öne çıkmak için bir emeklilik sisteminin, iyi hakları uzun vadeli sürdürülebilirlik ve yüksek düzeyde kurumsal bütünlükle birleştirmesi gerekiyor.
Bu bileşim, Hollanda'ya 2026 endeksinde üst üste dördüncü kez birinciliği getirdi.
Raporda Hollanda, devlet emekli maaşının güvenilir bir asgari gelir sağladığı ve ek işyeri emekliliklerinin çalışanların büyük bölümünü kapsadığı “sağlam bir emeklilik geliri sistemi” olarak tanımlanıyor. Yatırıma yönlendirilen geniş emeklilik varlığı havuzu, gelecekteki ödemelerin güvence altına alınmasına yardımcı oluyor. Sistemin güçlü bir düzenleyici çerçevesi, iyi işleyen yönetişimi ve üye koruma mekanizmaları bulunuyor; bunların güven yarattığı vurgulanıyor.
Hollanda şu anda emeklilik sistemini reformdan geçiriyor. Genellikle maaş ve çalışma süresine bağlı olan tanımlanmış fayda esaslı sistemden, ödenen katkı payları ile yatırım getirilerine daha doğrudan bağlı bireysel emeklilik birikimlerine geçiliyor.
Bu reformların arka planında, düşük faiz oranlarının taahhüt edilen ödemelerin finansmanını zorlaştırması ve fonlama kurallarının zaman zaman, enflasyona ayak uyduracak artışları ertelemesi yatıyor. İşyeri emeklilik planları, sık iş değiştirenler ya da serbest mesleğe geçenler için de daha az uygun kalmıştı.
Geçiş sürecinin 2028'e kadar tamamlanması bekleniyor.
Avrupa emeklilik sistemlerinin karşılaştırılması
Endeks, Türkiye'nin de aralarında bulunduğu 19 Avrupa ülkesini karşılaştırıyor.
Hollanda, Danimarka ve İzlanda'nın ardından en iyi emeklilik sistemlerine sahip ülkeler İsveç, Finlandiya ve Norveç. Listeyi İsviçre, Birleşik Krallık, Fransa, İrlanda, Belçika, Almanya, Portekiz ve Hırvatistan izliyor. Bu ülkelere sağlam bir yapıya ve pek çok olumlu özelliğe sahip, ancak geliştirilmesi gereken yönleri de bulunan sistemleri işaret eden B+ ya da B notları verildi.
Related Bugün ve gelecekte emeklilik yaşı: Avrupalılar kaç yıl çalışacak?Yurt dışında emeklilik için en iyi ülke artık Avrupa'da değil ama ilk 10'un 6'sı Avrupa'danBir sonraki iki kategori olan C+ ve C'de yer alan İspanya, Polonya, İtalya ve Avusturya ise bazı güçlü yanlara sahip, ancak etkinliklerini ya da sürdürülebilirliklerini baltalayabilecek ciddi riskler ve eksikler barındıran sistemlere sahip. Dünyanın iki büyük ekonomisi olan ABD ve Çin ana karası da bu kategorilerde bulunuyor.
Avrupa'daki bazı büyük emeklilik sistemleri, bugün itibarıyla iyi haklar sunsa da uzun vadeli finansman açısından ciddi zorluklarla karşı karşıya.
Uzun vadeli kırılganlığı en yüksek Avrupa ülkeleri arasında Avusturya, İtalya ve İspanya öne çıkıyor.
Bu tezat özellikle İspanya'da çarpıcı. AB'nin dördüncü büyük ekonomisi, emeklilik haklarının düzeyi ve kaynakların gücünü gösteren yeterlilikte 83 puan alırken, sürdürülebilirlikte yalnızca 33 puan toplayabildi.
AB'nin ikinci büyük ekonomisi Fransa ise yeterlilikte 85, sürdürülebilirlikte ise sadece 49,3 puan elde etti.
Avrupa'da Türkiye, değerlendirilen ülkeler arasında kaynaklar ve fonlama açısından en düşük puanı alarak genel sıralamanın en altında yer alıyor. Sürdürülebilirlik notu da en düşükler arasında.
Raporda, dünya genelindeki emeklilik gelir sistemlerinin artan bir baskı altında olduğu belirtildi. Ortalama yaşam süresinin uzaması beklenirken, doğurganlık oranlarındaki düşüş, emekliliklerin finansmanı için işgücüne daha az kişinin katılacağı anlamına geliyor.
Marsh'ta küresel tanımlanmış fayda segment lideri olan Graham Pearce, Euronews Business'a yaptığı değerlendirmede, “Fonlanmamış emeklilik sistemleri için temel zorluklardan biri, önümüzdeki on yıllarda emeklilerin çalışanlara oranının belirgin biçimde artmasının beklenmesi” dedi.
Bu tür sistemlerde, bugünün çalışanlarının primleri kendi gelecekteki emeklilikleri için yatırılmak yerine bugünün emeklilerinin maaşlarının ödenmesine gidiyor.
Avrupa Merkez Bankası yetkilileri de, Avrupa'nın en büyük ekonomilerindeki emeklilik sistemlerinin uzun vadeli görünümüne ilişkin alarm veriyor.
Related Avrupalılar emeklilikte kaç yıl boyunca emekli aylığı alıyor?Bundesbank Başkanı Joachim Nagel, Mayıs 2026'da Handelsblatt gazetesine verdiği demeçte, Almanya'da emeklilik yaşının 2031 sonrasında yaşam beklentisine endekslenmesinin yardımcı olabileceğini söyledi. Ülkede 2027 başında devreye girmesi planlanan yeni özel emeklilik planını “daha güçlü bir fonlu emeklilik ayağına doğru önemli bir adım” olarak nitelendiren Nagel, bunun uzun vadeli sürdürülebilirlik sorunlarını çözmeye yetmeyeceği uyarısında bulundu.
Aynı ay Le Figaro'ya konuşan dönemin Fransa Merkez Bankası Başkanı François Villeroy de Galhau ise kamu harcamalarının açıklarla finanse edilmesinin maliyeti genç nesillere yüklediği uyarısında bulundu. “Borç ve emeklilik yükünü çocuklarımıza aktarıyoruz” dedi.
Eylül 2026'da Avrupa Komisyonu, kamu emekli maaşlarının yanına ek tasarrufların konulması çağrısı yaptı; kamu bütçeleri üzerindeki baskının arttığına ve “çok sayıda insanın emekli olduğunda gelirinde keskin bir düşüşle karşı karşıya kalma” riski bulunduğuna dikkat çekti.
Daha uzun ve esnek bir emekliliğe uyum sağlamak
Aralarında Avrupa'dakilerin de bulunduğu emeklilik sistemlerini, emeklilik yaşını yükseltmeden ya da hakları azaltmadan geleceğe hazırlamak için, hükümetlerin artan emekli sayısını finanse edecek ilave gelir kaynakları yaratması gerekecek.
Pearce'e göre “Bu, daha yüksek vergi ya da sosyal güvenlik primleriyle sağlanabileceği gibi, daha uzun süre çalışmak isteyen ve çalışabilecek durumda olan kişilere bunun önünü açıp teşvikler sunarak da yapılabilir; bu da ilave vergi geliri yaratacaktır”.
Rapora göre, hedeflerini netleştiren, fonlamasını güçlendiren ve şimdiden yapısına esneklik katan emeklilik sistemleri, gelecekte dünyanın en başarılı sistemleri arasına girebilir.
Rapor, çalışanlar ve serbest meslek sahipleri için özel emeklilik kapsamını genişleterek, özel emeklilik planlarının yönetişim ve şeffaflığını iyileştirerek, sağlıklı yaşam süresindeki artışı yansıtacak şekilde emeklilik yaşını yükselterek ve daha fazla kişinin ileri yaşlarda çalışmasını kolaylaştırarak emeklilik için daha fazla birikim yapmalarına yardımcı olmanın, sistemleri daha sürdürülebilir kılabileceğini belirtiyor.
Related İspanya’da emekli maaşlarının geleceği seçim gündeminde: Finansman nasıl sağlanacak?Ayrıca daha yüksek düzeyde özel tasarrufu teşvik etmeyi ve cinsiyetler arasındaki emeklilik açığı ile azınlık gruplarını etkileyen farkları azaltmaya yönelik önlemler alınmasını öneriyor.
Pearce'e göre genç çalışanlar, önümüzdeki 10-20 yılda kamu emekli maaşlarının mutlaka daha düşük olmasını beklemek zorunda değil. Ancak sistemleri daha sürdürülebilir kılmak için devlet emekli maaşlarının yanında yatırıma yönlendirilen bireysel emeklilik birikimlerinin artırılması gerekecek.
Ayrıca kamu emekliliklerini tamamlamak üzere otomatik katılımlı planların daha yaygın kullanılmasını bekliyor. Bu sistemlerde çalışanlar, genellikle isterlerse ayrılma seçeneğiyle, otomatik olarak bir emeklilik planına dahil ediliyor. Primler maaştan kesiliyor, çoğu zaman işverenin de katkısıyla birikiyor ve devlet emekli maaşına ek gelir sağlamak üzere yatırıma yönlendiriliyor.
Yeterlilikte yüksek, sürdürülebilirlikte ise düşük puan alan Fransa ve İspanya gibi ülkelere ilişkin değerlendirmesinde Pearce, “Emeklilik yaşının yükseltilmesi ya da erken aşamada kısmi fonlama getirilmesi [gelecekteki emekli maaşlarını ödemek için bugünden para biriktirilmesi] gibi adımlarla kamu emeklilik sistemlerinin sürdürülebilirliği güçlendirilmezse, mevcut düzenlemeler karşılanamaz hale geldikçe hükümetler sonunda zor kararlarla karşı karşıya kalabilir” uyarısında bulundu.
Bu zor kararlar arasında emeklilik haklarının azaltılmasının da yer alabileceğini belirten Pearce, “Bugünden adım atmak, hem bugünün çalışanlarının emeklilik beklentilerini korumaya yardımcı olabilir hem de aşırı bir mali yükün gelecek nesillere devredilmesini önleyebilir” dedi.